HDI Fibaemeklilik Mobil Şube
HDI Fiba Emeklilik ve Hayat A.Ş.
- 4,7
- 410.00 Değerlendirme
- 100.00K
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
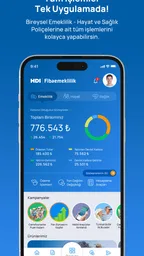
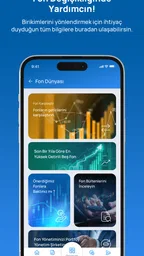
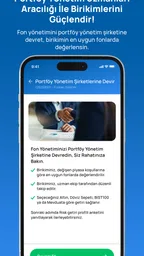
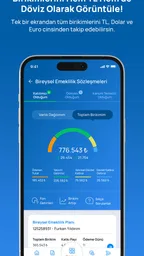
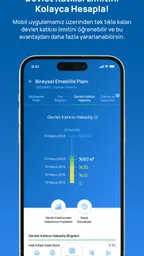
HDI Fibaemeklilik Mobil Şube Artıları ve Eksileri
Artıları
- Bireysel emeklilik ve sigorta işlemlerine tek uygulamadan erişim sağlar.
- Poliçe ve sözleşme bilgilerini mobil ortamda hızlıca görüntüleyebilirsiniz.
- Fon dağılımı ve birikim durumunu takip etmek kolaydır.
- Ödeme ve katkı payı işlemlerini şubeye gitmeden yönetebilirsiniz.
- Bildirimler sayesinde önemli işlem ve sözleşme güncellemelerinden haberdar olursunuz.
Eksileri
- Bazı işlemler için ek doğrulama veya müşteri hizmetleri desteği gerekebilir.
- Uygulama deneyimi internet bağlantısının kalitesine bağlı olarak değişebilir.
- Fon seçenekleri ve finansal terimler yeni kullanıcılar için karmaşık olabilir.
- Eski cihazlarda veya güncel olmayan işletim sistemlerinde performans düşebilir.
- Sigorta ve emeklilik işlemleri için kapsamlı danışmanlık seçenekleri sınırlı kalabilir.
 Analiz eden All-app
Emeklilik ve sigorta işlemlerini takip etmek için yalnızca müşteri hizmetlerini aramak istemeyenler için HDI Fibaemeklilik Mobil Şube, günlük finans takibine pratik bir kapı açıyor. Ben bu uygulamayı, özellikle BES birikimini ve sigorta tarafındaki işlemleri tek bir mobil noktadan kontrol etmek isteyen kullanıcıların işini kolaylaştıran bir araç olarak görüyorum. Uygulamanın geliştiricisi HDI Fiba Emeklilik ve Hayat A.Ş.; finans kategorisinde yer alıyor ve ücretsiz indirilebiliyor.
Buradaki temel değer, karmaşık görünen emeklilik ve sigorta süreçlerini telefondan takip edilebilir hale getirmesi. Yine de onu bir yatırım danışmanı ya da tüm işlemleri her durumda anında çözen bağımsız bir finans platformu gibi düşünmemek gerekiyor. Kullanıcı deneyimi, sahip olduğunuz sözleşmelere, yapmak istediğiniz işleme ve gerektiğinde uygulama dışındaki iletişim kanallarına bağlı olarak değişebilir.
Beklenen hız: kısa kontroller için uygun bir yaklaşım
Bu uygulamayı değerlendirirken hız konusunda gerçekçi beklenti kurmak önemli. BES ve sigorta bilgilerine bakmak, bir banka uygulamasında bakiye kontrol etmeye benzer biçimde sık ve hızlı bir alışkanlığa dönüşebilir; ancak bu, her talebin aynı anda sonuçlanacağı anlamına gelmez. Hesabı açma ve doğru kaydı bulma aşamasıyla kurum tarafındaki işlemin tamamlanması farklı süreçlerdir.
Ben olsam uygulamayı acil bir son tarih yaklaşırken ilk kez keşfetmezdim. Sakin bir zamanda menüleri tanımak, daha sonra ihtiyaç duyduğumda nereden başlayacağımı bilmemi sağlar. Kısa bir kontrol için telefondan erişim rahatlık sunar; özel bir işlemde ise ek açıklama veya kurumla iletişim gerekebileceğini baştan hesaba katmak daha sağlıklı.
Bir işlemi başlatmadan önce uygulama neyi kolaylaştırıyor?
Gerçek hayattaki en yaygın senaryoyu düşünelim: Maaşınızdan düzenli olarak BES kesintisi yapılıyor, fakat birikiminizin hangi noktada olduğunu, sözleşmenizin durumunu veya sigorta işlemlerinizle ilgili güncel bilgileri kontrol etmek istiyorsunuz. Bunun için evrak aramak, bilgisayar başına geçmek ya da müşteri hizmetlerinde sıra beklemek yerine önce mobil uygulamayı açıyorsunuz.
Bu başlangıç aşamasında uygulamanın en önemli avantajı, bilgiyi ulaşılabilir kılması. Kullanıcı olarak ilk beklentim, hesabıma girdikten sonra hangi sözleşmelerimin bulunduğunu ve bunlarla ilgili hangi işlemleri yapabileceğimi hızlıca anlamak olur. Finans uygulamalarında menülerin çok kalabalık olması, basit bir kontrolü bile yorucu hale getirebilir. HDI Fibaemeklilik Mobil Şube’nin değerini de burada ölçmek gerekiyor: Size yalnızca bilgi göstermekle kalıyor mu, yoksa bir sonraki adıma geçmeniz için anlaşılır bir yol da sunuyor mu?
Uygulama, BES ve sigorta işlemlerini mobil ortamda takip etmeye odaklandığı için klasik banka uygulamalarından farklı bir kullanım amacı taşıyor. Bankacılık uygulamalarında para transferi, fatura ödeme veya kart yönetimi öne çıkarken burada asıl konu uzun vadeli emeklilik birikimi ve sigorta ilişkisi. Bu nedenle uygulamayı açtığınızda beklentinizi doğru kurmanız önemli: Bu, günlük harcamaları yöneten bir cüzdan değil; daha çok finansal güvence ve birikim tarafını izlemek için kullanılan bir şube alternatifi.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
İlk kullanımda dikkat edilmesi gereken akış
Bir mobil finans uygulamasını değerlendirirken ben yalnızca ana ekranın görünümüne bakmıyorum. Asıl önemli olan, kullanıcının girişten sonra aradığı bilgiye kaç zihinsel adımda ulaştığı. BES birikiminizi kontrol etmek istediğinizde önce doğru sözleşmeyi ayırt edebilmeniz, ardından ilgili ayrıntıyı bulabilmeniz gerekir. Birden fazla ürününüz varsa bu ayrım daha da önem kazanır.
Bu noktada küçük ama yararlı bir alışkanlık, uygulamayı yalnızca para hareketi gördüğünüzde açmamak. Düzenli aralıklarla giriş yapıp sözleşme ve sigorta bilgilerinizi kontrol etmek, bir sorun ortaya çıktığında geriye dönük arama yapma ihtiyacını azaltabilir. Özellikle uzun vadeli birikimlerde kullanıcıların sık yaptığı hata, sistemi kurduktan sonra aylarca hiçbir şeyi kontrol etmemektir. Mobil erişim, bu ihmali azaltmak için işe yarar.
Bir başka pratik yaklaşım da uygulamayı işlem yapmak kadar bilgi doğrulamak için kullanmak. Örneğin işveren değişikliği, iletişim bilgilerindeki güncelleme veya sigorta tarafındaki bir değişiklik sonrasında hesabınızda görünen bilgileri kontrol etmek, kayıtların beklediğiniz gibi olup olmadığını anlamanıza yardımcı olabilir. Bu, uygulamanın yalnızca “bakıp çıkılan” bir ekran olmaktan çıkıp kişisel finans rutininizin parçası olmasını sağlar.
BES takibini günlük hayata bağlamak
BES uzun vadeli bir konu olduğu için kullanıcıların çoğu her gün uygulamayı açmayacaktır; zaten buna gerek de yok. Benim daha mantıklı bulduğum kullanım biçimi, maaş dönemi veya kişisel bütçe değerlendirmesi gibi belirli zamanlarda kısa kontroller yapmak. Böylece birikiminizi günlük piyasa hareketleriyle gereksiz yere kıyaslamak yerine, kendi planınızla uyumlu ilerleyip ilerlemediğine bakabilirsiniz.
Uygulamanın burada sunduğu kolaylık, fiziksel bir şubeye gitmeden kendi sözleşmenize dair bilgiye ulaşma fikrinde yatıyor. Fakat bu kolaylık, finansal kararın kendisini otomatik olarak doğru hale getirmiyor. Birikim planınızı değiştirmeyi, katkı payınızı yeniden değerlendirmeyi veya sigorta kapsamınızla ilgili karar almayı düşünüyorsanız, ekrandaki bilgiyi kendi bütçeniz ve uzun vadeli hedeflerinizle birlikte yorumlamalısınız.
En iyi kullanım şekli, uygulamayı kararın yerine değil, karardan önceki kontrol noktası olarak görmektir. Önce mevcut durumu inceleyin, sonra hedefinizle karşılaştırın; yalnızca ekranda gördüğünüz tek bir değere bakarak acele etmeyin.
Bilgi kontrolünden işlem sonucuna uzanan gerçek akış
Bir kullanıcının uygulamayla geçirdiği süreyi dört aşamada düşünmek mümkün: hesabına erişmek, doğru ürünü bulmak, yapmak istediği işlemi seçmek ve sonucun gerçekten tamamlandığını kontrol etmek. Bu sıralama basit görünse de finans uygulamalarında her aşama ayrı bir dikkat gerektirir. Özellikle işlemin uygulamada başlatılması ile işlemin kurum sistemlerinde sonuçlanması aynı şey olmayabilir.
Birinci aşama: hesabı açmak ve doğru kaydı bulmak
İlk adımda amaç, uygulamaya girip kişisel ürünlerinizi ayırt etmek. BES ve sigorta bilgileri aynı kullanıcıya bağlı olsa bile bunların kullanım amacı farklıdır. BES tarafında birikim ve emeklilik planı öne çıkarken sigorta tarafında poliçe veya güvenceyle ilgili takip ihtiyacı olabilir. Bu iki alanı birbirine karıştırmamak, sonraki adımların daha anlaşılır ilerlemesini sağlar.
Benim önerim, uygulamayı ilk kez açtığınızda menüleri aceleyle geçmek yerine hangi bölümün hangi ihtiyaca cevap verdiğini anlamanız. Çünkü acil bir işlem sırasında arayüzü öğrenmeye çalışmak gereksiz stres yaratır. İlk keşfi sakin bir zamanda yapmak, daha sonra ihtiyaç duyduğunuzda doğrudan ilgili bölüme gitmenizi kolaylaştırır.
İkinci aşama: bilgi ile işlem arasındaki farkı anlamak
Bir ürünün durumunu görüntülemek ile o ürün üzerinde değişiklik yapmak aynı kullanıcı deneyimini gerektirmez. Bilgi ekranı çoğunlukla kontrol içindir; işlem ekranı ise onay, doğrulama veya ek adım gerektirebilir. Bu nedenle bir menüde istediğiniz seçeneği görmeniz, sürecin tek dokunuşta biteceği anlamına gelmez.
Bu ayrım, özellikle sigorta ve BES gibi resmi kayıtlarla ilişkili finansal ürünlerde önemlidir. Bir işlem başlattığınızda ekrandaki açıklamaları okumadan ilerlemek yerine, hangi ürün üzerinde işlem yaptığınızı ve son onayın ne anlama geldiğini kontrol etmek gerekir. Yanlış sözleşmeyi seçmek veya bilgi ekranını işlem ekranıyla karıştırmak, kullanıcı açısından en can sıkıcı hatalardan biri olabilir.
Üçüncü aşama: kurumla kullanıcı arasındaki el değiştirmeler
Mobil uygulama, sizinle HDI Fiba Emeklilik ve Hayat A.Ş. arasındaki ilk temas noktasıdır; ancak bazı süreçler yalnızca uygulama ekranından ibaret olmayabilir. Kullanıcının verdiği bilgi, seçtiği işlem veya yaptığı talep kurumun kayıtlarıyla eşleşmek zorundadır. Bu yüzden uygulamada bir talep oluşturduğunuzda, tamamlanma durumunu ayrıca kontrol etmek önem taşır.
Burada gerçek bir günlük senaryo oldukça açıklayıcı. Diyelim ki iş değişikliği sonrasında BES durumunuzu kontrol etmek istiyorsunuz. Uygulamaya girip ilgili kaydı buluyor, mevcut bilgileri inceliyor ve gerekiyorsa işlem adımına geçiyorsunuz. Bundan sonra sizin sorumluluğunuz, ekrandaki sonucu okumak ve işlemin beklemede mi, tamamlandı mı yoksa başka bir iletişim gerektiriyor mu olduğunu anlamak. Kurum tarafının sorumluluğu ise talebin kendi sistemlerinde doğru şekilde işlenmesi. Bu iki aşama arasında kopukluk olursa, yalnızca uygulamayı tekrar tekrar açmak sorunu çözmeyebilir.
Dördüncü aşama: sonucu doğrulamak
Finansal uygulamalarda en sık gözden kaçan nokta, işlem sonrasında kontrol yapmamaktır. Kullanıcı bir düğmeye basar, ekranda kısa bir mesaj görür ve sürecin bittiğini varsayar. Oysa daha güvenli yaklaşım, uygulamadan çıkmadan önce işlem sonucunu ve ilgili sözleşmenin güncel durumunu yeniden kontrol etmektir.
Bir ekran görüntüsünü kişisel arşivinizde tutmak veya işlemle ilgili görünen açıklamayı not almak da yararlı olabilir. Bunu her işlemde yapmak zorunda değilsiniz; fakat önemli bir talepte bulunduğunuzda daha sonra ne yaptığınızı hatırlamak için basit bir kayıt oluşturmak, müşteri hizmetleriyle görüşmeniz gerekirse süreci hızlandırabilir. Bu, uygulamanın sunduğu bir özellik iddiası değil; benim kullanıcı olarak finans işlemlerinde tercih ettiğim güvenli çalışma biçimi.
Uygulama dışına geçmeniz gereken anlar
Mobil şube fikri, bütün işlemlerin mutlaka uygulama içinde tamamlanacağı anlamına gelmez. Kapsamı özel bir talep, açıklama gerektiren bir durum veya kayıtlarla ilgili uyuşmazlık yaşadığınızda kurumun destek kanallarına başvurmanız gerekebilir. Burada uygulamanın rolü, çoğu zaman ilk kontrolü ve süreci anlamayı kolaylaştırmaktır.
Bu yüzden uygulamayı müşteri hizmetlerinin tam yerine koymak yerine, müşteri hizmetlerine gitmeden önce elinizi güçlendiren bir araç gibi kullanmak daha gerçekçi. Hangi sözleşmeye baktığınızı, hangi bilgiyi gördüğünüzü ve hangi adımda takıldığınızı bilerek destek almak, belirsiz bir telefon görüşmesinden daha verimli olabilir.
Kimler için mantıklı, kimler başka bir yol seçebilir?
HDI Fibaemeklilik Mobil Şube, HDI Fibaemeklilik ürünlerini kullanan ve hesabına mobil yoldan erişmek isteyen kişiler için doğal bir tercih. Özellikle şubeye gitmeyi zor bulan, bilgisayardan işlem yapmak istemeyen veya BES durumunu kısa aralıklarla kontrol etmeyi tercih eden kullanıcılar uygulamadan fayda görebilir. Ücretsiz olması da denemeyi kolaylaştırıyor.
Uygulama, emeklilik birikimini düzenli takip etmek isteyen ama karmaşık yatırım ekranlarına ihtiyaç duymayan kişiler için daha uygun. Sade bir kontrol noktası arıyorsanız, özel olarak bu kurumun ürünlerine odaklanması avantaj olabilir. Buna karşılık farklı emeklilik şirketlerindeki ürünlerinizi tek ekranda karşılaştırmak istiyorsanız, kurum odaklı bu yapı beklentinizi karşılamayabilir.
Benzer şekilde, asıl ihtiyacınız günlük para yönetimi ise bir banka uygulaması daha doğru seçenek olacaktır. Harcama kategorileri, kart işlemleri, para transferleri veya bütçe planlaması için bir emeklilik mobil şubesini kullanmak gereksiz bir dolambaç yaratır. Burada doğru araç seçimi önemli: HDI Fibaemeklilik Mobil Şube uzun vadeli güvence ve BES takibine, banka uygulamaları ise günlük nakit akışına daha yakındır.
Finansal ürünlerini sık sık farklı kurumlar arasında değiştiren kullanıcılar da uygulamayı tek başına yeterli bulmayabilir. Böyle bir durumda çeşitli hesapları bir araya getiren kişisel finans araçları karşılaştırma açısından daha kullanışlı olabilir; ancak bu tür araçların kurum içindeki resmi işlem yetkisini veya güncel sözleşme ayrıntılarını aynı şekilde sunacağını varsaymamak gerekir. Resmi kayıtla ilgili son kontrol için yine ilgili kurumun kendi kanalına dönmek daha güvenlidir.
Telefon ve işletim sistemi açısından beklenti
Uygulamanın minimum işletim sistemi gereksinimi Android 7.0. Bu, çok eski olmayan Android cihazlarda kullanılabilmesi açısından olumlu; yine de telefonunuzun işletim sistemi güncel değilse yalnızca uygulamayı yükleyebilmenize bakmamak gerekir. Cihazın genel güvenliği, ekran kilidi ve sistem güncellemeleri finans uygulamalarında en az uygulamanın kendisi kadar önemlidir.
Uygulamayı ortak kullanılan bir telefonda açıyorsanız hesabınızın açık kalmamasına dikkat edin. Telefonunuzu başkasına verdiğinizde uygulamayı açık bırakmamak, bildirimlerde kişisel finans bilgilerinin görünmesini sınırlamak ve cihazı ekran kilidiyle korumak iyi bir temel alışkanlık. Bunlar uygulamanın eksikliği değil; mobil finans kullanımının doğal güvenlik sorumluluklarıdır.
Olumlu izlenim ile gerçekçi sınırlamalar
Uygulamanın kullanıcı ilgisi güçlü görünüyor: ortalama puanı 4,7 ve yaklaşık 4 bin değerlendirmeye ulaşmış durumda. Ayrıca yüz binin üzerinde kuruluma sahip olması, mobil erişimin belirli bir kullanıcı kitlesi için gerçekten işe yaradığını gösteriyor. Ben bu göstergeleri, uygulamanın herkes için kusursuz olduğu şeklinde değil, temel ihtiyacı karşılayan kullanıcıların genel olarak memnun kaldığı şeklinde yorumluyorum.
Öte yandan yüksek puan, her senaryoda sürtünmesiz deneyim garantisi vermez. Finans uygulamalarında kullanıcı memnuniyeti çoğu zaman basit bilgi kontrolünde yüksek, daha özel veya kurumlar arası koordinasyon gerektiren işlemlerde daha değişken olabilir. Bir işlem beklediğiniz gibi sonuçlanmadığında bunun arayüzden mi, kayıt eşleşmesinden mi, yoksa kurumun ek incelemesinden mi kaynaklandığını anlamak zaman alabilir.
Bir diğer sınırlama, uygulamanın uzun vadeli finans kararlarını sizin yerinize vermemesi. Ekranda görünen bilgiyi yorumlamak yine kullanıcıya kalıyor. BES birikimini ne zaman ve nasıl değerlendireceğiniz, sigorta kapsamınızın yaşam koşullarınıza uyup uymadığı veya katkı planınızın bütçenizi zorlayıp zorlamadığı gibi sorular, yalnızca mobil uygulama kullanılarak cevaplanmaz. HDI Fibaemeklilik Mobil Şube bu kararlar için gerekli kontrolü kolaylaştırabilir; fakat kişisel finans planının tamamı değildir.
Günlük kullanımda performansın sınırları
Uygulamanın sürümü 1.1.40; ben bunu tek başına hız veya kararlılık ölçüsü olarak yorumlamam. Bir finans uygulamasında algılanan akıcılık, telefonun durumu kadar bağlantıya ve talep edilen işlemin kurum tarafındaki sürecine de bağlı olabilir. Basit bir bilgi kontrolü ile resmi kayıt üzerinde değişiklik başlatmak aynı yükte değildir; bu yüzden tek bir kullanım deneyimini bütün işlemlere genellemek doğru olmaz.
Yoğun bir anda, örneğin işe yetişirken hızlıca sigorta bilgisi arıyorsanız, önce doğru bölümü bulmaya odaklanın ve önemli bir işlem başlatıyorsanız aceleyle onay vermeyin. Ekran beklenenden uzun süre yanıt vermiyorsa aynı talebi art arda göndermek yerine önce mevcut durumun değişip değişmediğini kontrol etmek daha temkinli bir yol. Böylece tekrar eden girişimlerin ne yaptığını anlamadan yeni bir işlem başlatma riskini azaltırsınız.
Telefon kaynakları ve eski cihazlarla kullanım
Android 7.0 ve üzeri gereksinimi, uyumlu bir işletim sistemine sahip olmanın başlangıç koşulu; fakat eski bir telefonda uygulamanın ne kadar akıcı çalışacağını yalnızca bu sürüm bilgisi belirlemez. Depolama alanı azalmış, arka planda çok sayıda uygulama çalışan veya genel olarak yavaşlamış bir cihazda finans uygulamalarının açılışı da ağır hissedilebilir. Böyle bir durumda sorunu hemen uygulamaya bağlamadan telefonu yeniden başlatmak, kullanılmayan uygulamaları kapatmak ve işletim sisteminin güncel durumunu kontrol etmek makul ilk adımlardır.
Uygulamaya erişemediğiniz bir anda işi yalnızca telefona bırakmamak da pratik bir hazırlık. Sözleşme veya işlemle ilgili önemli bir konu için, uygulama dışındaki kurum iletişim yolunu önceden bilmek size alternatif sağlar. Mobil erişim günlük kolaylık sunar; fakat telefon, bağlantı veya kurum sistemleriyle ilgili bir aksaklıkta tek çözüm kanalı olarak görülmemelidir.
Güvenilirlik ve devamlılık için küçük alışkanlıklar
Benim güvenilirlik ölçütüm sadece uygulamanın açılması değil; kullanıcının yaptığı işlemin durumunu anlayabilmesi ve gerektiğinde kaldığı yerden ne yapacağını bilmesidir. Bu nedenle önemli bir talepte tarih ve işlem açıklamasını kendi notlarınızda tutmak, sonucun belirsiz kaldığı durumlarda işe yarar. Sonradan destek almanız gerekirse, neyi kontrol ettiğinizi ve hangi aşamada takıldığınızı daha açık anlatabilirsiniz.
Uygulamayı periyodik kontrol aracı olarak kullanmak da beklenmedik sürprizleri azaltır. Örneğin bütçenizi gözden geçirdiğiniz günlerde BES ve sigorta tarafına da kısa bir bakış eklemek, ihtiyaç ortaya çıkana kadar hesabı tamamen unutmanızı önler. Bu, uygulamayı sürekli açık tutmak değil; önemli finansal kayıtlarınızı bilinçli aralıklarla gözden geçirmek anlamına geliyor.
Son değerlendirme: doğru beklentiyle kullanıldığında yararlı bir mobil şube
Benim genel görüşüm, HDI Fibaemeklilik Mobil Şube’nin belirli ve anlaşılır bir ihtiyaca iyi cevap verdiği yönünde. HDI Fibaemeklilik müşterisiyseniz, BES ve sigorta tarafındaki bilgilerinize mobil yoldan ulaşmak istiyorsanız, uygulamayı telefonunuzda bulundurmak mantıklı. Ücretsiz oluşu, PEGI 3 yaş derecelendirmesi ve mevcut 1.1.40 sürümüyle geniş bir kullanıcı kitlesine hitap etmeyi amaçlayan erişilebilir bir finans aracı görünümünde.
Uygulamayı değerlendirirken benim için en güçlü tarafı, uzun vadeli ürünleri gündelik kontrol alışkanlığına bağlaması. Maaş sonrası kısa bir kontrol, iş değişikliği sonrasında kayıt doğrulama veya bir işlem talebinden sonra sonucu inceleme gibi küçük adımlar, fiziksel şube ihtiyacını azaltabilir. Daha da önemlisi, kullanıcıyı kendi BES ve sigorta durumundan haberdar tutar.
Yine de onu her finans ihtiyacının merkezi yapmazdım. Günlük bankacılık, farklı kurumları karşılaştırma, ayrıntılı yatırım analizi veya kişisel danışmanlık arıyorsanız başka araçlara ihtiyaç duyabilirsiniz. Ayrıca önemli bir işlemden sonra uygulamadaki sonucu okumadan çıkmamak ve gerektiğinde kurumun destek kanallarına geçmek gerekir.
Sonuç olarak bu uygulama, doğru kullanıcı için pratik bir tamamlayıcı. HDI Fibaemeklilik ürünleriniz varsa ve “Birikimim ile sigorta bilgilerim şu anda ne durumda?” sorusuna hızlıca bakmak istiyorsanız denemeye değer. Ben onu, kararları sizin yerinize veren bir finans asistanı olarak değil, kurumla aranızdaki bilgi ve işlem akışını daha görünür hale getiren mobil bir kontrol noktası olarak öneririm.
Sıkça Sorulan Sorular
HDI Fibaemeklilik Mobil Şube nedir ve hangi işlemler yapılabilir?
HDI Fibaemeklilik Mobil Şube, bireysel emeklilik ve sigorta ürünlerinizi mobil cihaz üzerinden takip etmenizi sağlayan resmi uygulamadır. Uygulama üzerinden birikimlerinizi, sözleşme bilgilerinizi ve ödeme durumunuzu inceleyebilir; fon dağılımını kontrol edebilir, gerekli durumlarda değişiklik taleplerinizi iletebilirsiniz. Sunulan işlemler, sahip olduğunuz ürün ve sözleşme türüne göre farklılık gösterebilir.
HDI Fibaemeklilik Mobil Şube’ye nasıl giriş yapılır?
Uygulamayı ilk açtığınızda genellikle müşteri bilgileri, kimlik doğrulama adımları veya daha önce oluşturduğunuz kullanıcı bilgileri istenir. Güvenlik amacıyla SMS doğrulaması, tek kullanımlık şifre ya da cihaz doğrulama gibi ek kontroller uygulanabilir. Giriş bilgileriniz çalışmıyorsa uygulamadaki şifre yenileme seçeneğini kullanabilir veya HDI Fibaemeklilik müşteri hizmetlerinden destek alabilirsiniz.
Uygulama üzerinden BES birikimi ve fon performansı takip edilebilir mi?
Evet, HDI Fibaemeklilik Mobil Şube’nin temel kullanım amaçlarından biri bireysel emeklilik sözleşmelerini ve birikimleri mobil ortamda görüntülemektir. Kullanıcılar mevcut birikim tutarlarını, katkı payı ödemelerini ve fon dağılımına ilişkin bilgileri inceleyebilir. Fon getirileri piyasa koşullarına göre değiştiğinden, uygulamada görülen değerlerin sabit veya garanti edilmiş kazanç anlamına gelmediğini unutmamak gerekir.
HDI Fibaemeklilik Mobil Şube güvenli mi?
Uygulama finansal ve kişisel bilgiler içerdiği için güvenlik, kullanım sırasında dikkat edilmesi gereken en önemli konulardan biridir. Giriş bilgilerinizi başka kişilerle paylaşmamanız, uygulamayı yalnızca resmi mağazalardan indirmeniz ve telefonunuzda ekran kilidi kullanmanız önerilir. Ortak veya güvenilmeyen Wi-Fi ağlarında işlem yapmaktan kaçının. Ayrıca uygulamayı güncel tutarak yayımlanan güvenlik iyileştirmelerinden yararlanabilirsiniz.
HDI Fibaemeklilik Mobil Şube’yi kullanmak ücretli mi?
Uygulamanın indirilmesi ve temel hesap görüntüleme özelliklerinin kullanılması çoğunlukla ayrıca bir mobil uygulama ücreti gerektirmez. Ancak BES veya sigorta sözleşmenize bağlı yönetim giderleri, fon işletim kesintileri, katkı payları ya da diğer ürün masrafları uygulamadan bağımsız olarak geçerli olabilir. Güncel ücret ve kesintileri öğrenmek için sözleşme koşullarınızı incelemeniz veya şirketin resmi kanallarına başvurmanız gerekir.